

问 理想的7年贷款有什么坑吗?

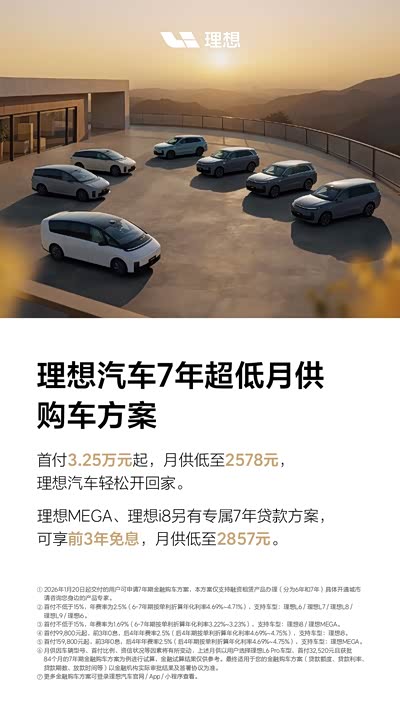
#理想汽车# 自特斯拉之后也搬出了7年贷款方案,虽然表面看起来门槛很低(首付低、月供低),但仔细分析图中的细则(尤其是底部的小字),可以发现以下几个值得注意的风险点和隐形门槛:
1. 购车性质风险:融资租赁 vs 银行贷款
小字①中明确提到“本方案仅支持融资租赁产品办理”。这通常意味着在还清贷款之前,车辆的所有权(绿本)属于租赁公司,而非车主本人。车主拥有的是使用权。这可能会影响你后续对车辆的处置(如卖二手车、过户)以及车险的第一受益人归属。相比传统的银行车贷,融资租赁的违约条款通常更严格,一旦断供,租赁公司收车的权利更大。
2. 利率陷阱:“年费率”不等于“年化利率”
小字②中提到“年费率2.5%”,括号内补充说明“折算年化利率4.69%~4.71%”。这是一个经典的金融话术。销售往往强调“2.5%”这个看起来很低的数字(单利),但实际上资金的真实成本(复利/IRR)接近 4.7%
虽然4.7%在目前的汽车金融市场不算高利贷,但也绝对不算“超低息”。(当然,理想也没宣传自己低息)作为对比,目前很多银行的消费贷或车贷优惠利率能做到3%左右。你需要计算一下,如果自己去银行贷款买车,利息是否会更低。
3. “前3年免息”的高门槛与后4年的利息
小字④和⑤针对理想i8和MEGA的方案提到“前3年0息,后4年年费率2.5%”,要注意,享受这个“前3年0息”的前提是首付极高。i8需要首付 9.98万元 起,MEGA需要首付 15.98万元 起。这与海报大标题宣传的“首付3.25万元起”是两回事。
虽然前3年没利息,但后4年的年化利率依然高达 4.69%~4.75%。如果你在第3年结束时没有能力一次性还清剩余尾款,后4年依然要承担较高的利息成本。
7年时间非常长。到了贷款周期的后半段(比如第5、6年),你车辆的二手残值可能已经低于你剩余未还的贷款金额。如果到时候你想换车,卖车的钱可能都不够还贷款,这就非常被动。
综上,我个人还是推荐全款买车或者短期免息贷款,有多少能力办多少事。
全部回复 只看楼主
加载中