
两天两起事故的心酸历程,顺便闲聊下电车保险的问题

第一起事故
生活中就是无时无刻地充满惊喜,5月26日,大周末的早上,趁着娃懒觉未起,去周边乡镇上面买点新鲜的瓜果、家禽改善下伙食情况。

8点46出的门
出门之后习惯性打错方向回公司,经提醒才回过神(图片为掉头监控照),作为因果论的起因,总觉得这里预兆着什么

一切都刚刚好,9.10分到达菜市场,9.28准备回家时候,打开后备箱准备放东西进去的时候,才发现车后尾灯被撞

事故发生后
1 常识性问题,不管什么情况,第一时间就要报警处理。

2 在现场等待二十分钟左右,巡警从市区赶过来进行了现场取证。主要询问事故经过时间段以及相关信息资料留存。同时会对现场情况影像留存,回去后第一时间也进行了公安监控查询。

3 这里最重要的是只有报警,才能够出具 事故认定书 ,或者 无法找到第三者认定书 。只有报警,案件受理了,才能提供这两份,才能走保险程序。进行拨打保险公司电话,一般小事故简简单单的现场拍照即可,大概需要以下照片

这里,我就吃了没见识的大亏,没有及时联系保险公司,也没有提前拍摄照片,缺乏相关照片没法走电子出险上传图片。不过幸好报警处理了,只能静待交警认定了。
4 进行监控调取,因为菜市场监控需要警方联系。我这边在赶回小区后,第一时间联系物业调取进出小区的前后照片,用来佐证事故发生在现场!这里可以有效地减少推诿扯皮的情况!


解疑
有的人可能会问,不就是个塑料壳和保险杠擦伤嘛,又没多少钱。一开始,我就是这个心理才没有出险。在联系售后小哥之后,我才明白新能源车的含金量,全身上下动不动就上千上万的费用。这里划痕地方为毫米级雷达的所在,竟然藏在保险杠里面,撞击有可能导致雷达或者支架破损。要是出现损伤,再想走流程就很难了。而且现在官方的APP在拨打保险公司电话后,会自动进行理赔申报。


到店后,经过售后三名老哥一起出动,帮忙进行了一系列检查:
确认雷达无误、雾灯及刹车灯都能正常运作,无故障问题;明面受损件主要为——灯罩损坏三百元左右即可;保险杠为钢琴烤漆,仅能整体更换,因为擦痕不重,建议自费处理灯罩即可,否则整体更换3000左右费用。更换后预计明年保费增长600以上,而且折扣取消,很不划算。
经过考虑后,进行案件申请销案,改为自费处理(据说可以全积分抵扣,不幸中的万幸?)。售后小哥也第一时间帮我进行损件申购,预计两到三天后到货。到时候到店里更换需要拆卸保险杠,预计两到三小时更换即可完成。


第二起事故:
27号早上,因为单位固定周一早上例会的缘故,所以手机静音了下,结果会议刚结束,就看到了APP的异常振动提醒:

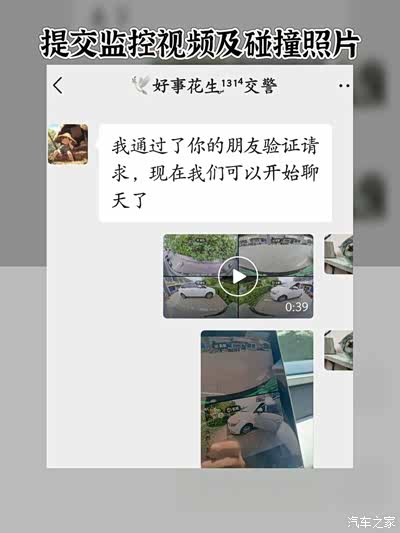
第一时间查看手机视频,才发现是开门杀,因为手机APP上的异常振动视频有打码,所以提示至车机上下面。打开车机后,在顶栏信息符号有弹出安全预警信息,进入后查看了视频,提示可以通过热点连接后,经APP确认,直接下载至手机相册。有了完整的记录之后,我第一时间进行110报警,随后十分钟左右交警至现场拍摄了相关的照片及登记了车牌、号码及身份证号。我主动提出了,车上有完整的事故发生视频及相关截图,里面有清晰的车牌号及碰撞画面;有准备的画面及碰撞时间也让交警回去复查治安监控减少了很大难度,基本上当天下午就反馈了已查询到对方车主信息及联系方式,但遗憾的是因为对方及家属未接电话原因,没能第一时间处理。


处理结果
在交警联系后,并且提供了双方号码,我与对方进行了事故确认。开头我就明确告知有完整的事故发生视频,并主动加了微信提供了视频。在对方确定视频及截图后,我再进行电话沟通。因为哨兵模式视频的完整性,沟通较为顺畅。约定了周边的汽修厂,因为碰撞点较为轻微,建议先进行抛光处理,后视具体情况再进行微创修复。同时汽修厂建议对方走交强险进行理赔,这样也规避了自费及商业险来年保费增长。因为对接较为顺利,也没有要求及时处理,具体情况等待对方保险公司的落实后,我再来和各位分享。

补充一下:
这两次事故的经历,从第一次无哨兵模式开启导致缺少直接证据,然后第二天早上开启哨兵模式之后的记录,处理的结果和流程简直是天壤之别。建议大家在摄像头不完善的区域就一直开启哨兵模式吧。
最后的最后
6月2日去维修车辆,预约到店进行更换的时候,才发现给的方案是整套更换。怪不得报价给我要253一个,加上工时近400呢。一个塑料外壳而已,又不是不能用(手动狗头保命),这也难怪上天看到一位上海鹏友第二年保险费用过万呢。拿着换下来的灯罩,我都心疼这里面完好的雾灯与刹车灯。最主要我这是自费啊,感觉换个塑料壳虽然存在真空问题,但也不是难题。不得不说的是,就算换这个总成,也属实费事了点!不过小鹏社区的积分可以兑换维修及保养费用,这也是不幸中的万幸。


就借着这个事,我们展开聊聊保险的事吧。一直要对比的油车成本问题,虽然节省油费不少,但是一直避开不谈的油车保险费用可是逐年在降低啊,基本二十来万的车,三四年后就能跑到三千左右。我觉得保险差异的最大原因是车损的降低,在于保有量大和耐操!
现在的油车,随便一个品牌基本上的销量都不是电车能比较的,当然特斯拉和比亚迪的销量除外。而油车维修的日常大部分方面毕竟都是钣金与塑料件而已,最关键的是路边随便一个合作汽修厂都能满足条件,更不用提之前的大众开玩笑到随便一个修车工都能整明白的地步。但是电车呢,基本都是以换代修,汽修转换成汽换。不讲究弄懂原理,只要求你会替换。再加上现在硬件堆料的高昂费用,随随便便一个电车的毫米级雷达都是三千起步,一个保险杆标榜钢琴烤漆,擦破了皮就是两千多整换。这样一来,随便碰撞下,堆满硬件的纯电车就得大几千起步。
谈到电费便宜,就不得不说电车跑的频率如此高了。所以带来跑的多事故风险高的缘由,让现在电车投保的保险公司甚至出现停办情况。我想上海的那位鹏友现在不求接保的价格优惠力度了,能和去年持平,他就很满意了!
我们这些其它地区的会不会出现这种情况,会不会以后也不指望降多少,以后会不会出现一切求能维平就很好。
最后说下,电车保险费用巨涨,也不仅仅是因为以换代修的事情或者说是维护成本高,我觉得更多的是出险概率高,导致得大部分小品牌保险公司被迫弃保。市场化改革,最重要的是有利可图,如果普遍亏损,肯定放弃是最优解!竞争的群体少了,进而导致身边电车的保险都被人保、平安、太平洋之类垄断,拥有市场自然就拥有定价权,再加上利润分配的问题,所以逐年递增!
现在官方出手要调控保险市场,看似为民,其实在逼迫市场公益化,慢慢地也沦为补贴政策的落地!!所以,眼光独到的产品经理们也开始起来,也难怪比亚迪和特斯拉都在构建自己的保险公司。
就是不知道像这样发展下去,以后省的油费中的税钱,是不是都通过了保险来补缴国家!
加载中